Anthropic S-1 精读:807 亿亏损怎么看,API 开发者需要关注哪 5 个信号?
发布日期:2026-10-27 | 数据截至 2026-10-27,来源为 Anthropic S-1 招股书(SEC 公开版)及财联社、界面新闻、腾讯科技等媒体报道
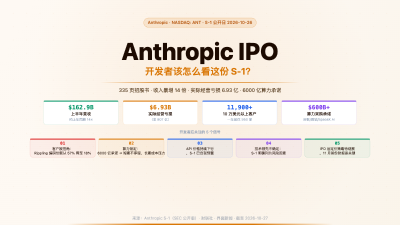
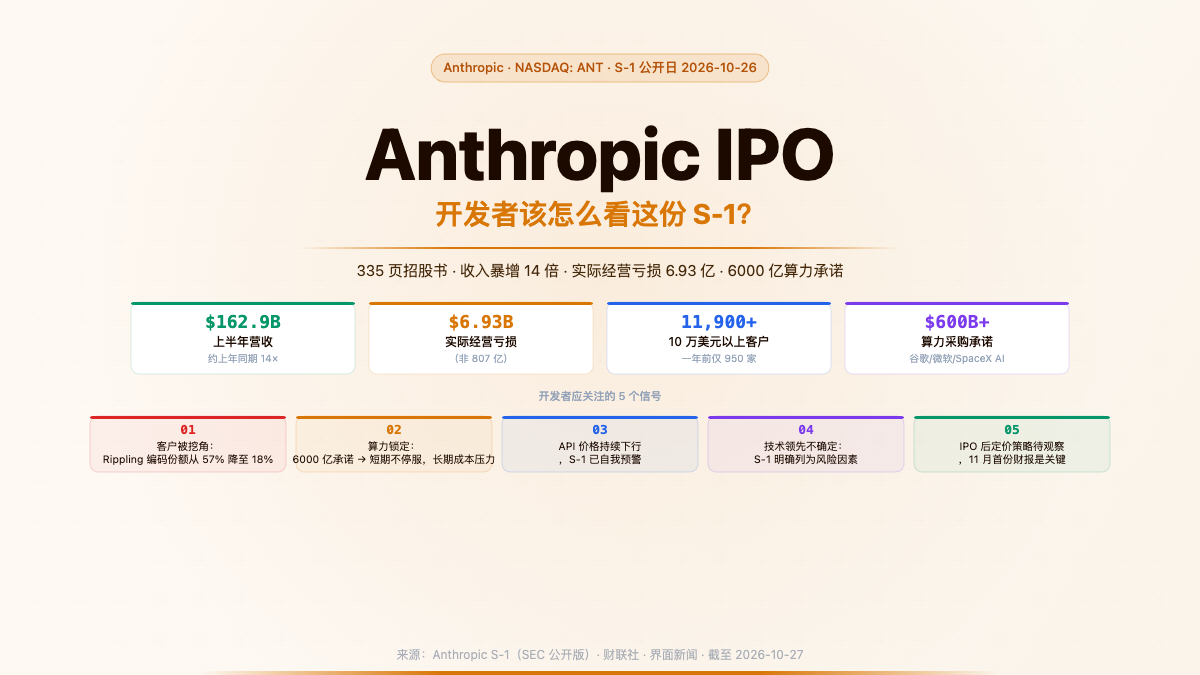
2026 年 10 月 26 日,Anthropic 向美国 SEC 公开提交 335 页 S-1 招股书,计划以股票代码"ANT"登陆纳斯达克,目标估值 1.5 至 2 万亿美元,有望成为全球 AI 行业史上最大 IPO。大多数报道抓住的是两个极端数字:半年营收 162.9 亿美元暴涨近 14 倍、净亏损却高达 807.5 亿美元。这两个数字都需要拆解才能读懂——807.5 亿亏损中约 724 亿来自可转债等金融工具公允价值变动,实际经营亏损是 6.93 亿;而 14 倍的收入增速,S-1 自己在风险因素里已经预警「无法持续」。对于每天通过 API 调用 Claude 系列模型的开发者而言,这份招股书里真正值得关注的不是估值,而是 Anthropic 的竞争处境、定价可持续性,以及 API 依赖风险的信号。
先把两个数字读对
净亏损 807.5 亿美元≠经营每天亏 4 亿
S-1 披露的 807.5 亿净亏损里,约 724 亿来自可转债等金融工具的公允价值变动——本质上是随着公司估值上升,早期以低价发行的可转债账面价值差扩大,在会计上被计为亏损,不反映实际现金流出。剥离这部分,2026 上半年实际经营亏损为 6.93 亿美元,比上年同期的 21.35 亿美元大幅收窄。
收入 162.9 亿≠可持续的增长斜率
2025 年全年营收约 46 亿美元,2026 上半年已达 162.9 亿,约为上年同期的 14 倍。但 S-1 在风险因素中明确预警:当前收入增速无法持续,主要原因是竞争加剧、客户议价能力增强、模型价格持续下降。
读懂这两点,才能看清楚招股书真正在讲什么。
对开发者最重要的 5 个信号
1. 企业客户高度集中,且正在被挖角
S-1 披露,截至 2026 年 9 月 30 日,过去十二个月付费 10 万美元以上的客户超过 11,900 家,一年前仅 950 家——增长 12 倍以上,说明企业侧付费意愿快速成熟。
但另一个数据更值得警惕:招股书提交前几天,有报道披露 HR 软件公司 Rippling 的案例——2026 年初该公司 57% 的编程任务由 Anthropic 模型承接,如今已降至 18%,52% 转移到了 OpenAI。原因只有一个:OpenAI 主动降价抢单。
这说明以代码生成为核心的 API 客户,价格敏感度极高,粘性弱于预期。
2. 算力承诺是一把双刃剑
S-1 公开版更新后,Anthropic 的算力采购承诺总额超过 6,000 亿美元,具体包括:
锁定大量算力的好处是保障推理能力扩张;坏处是固定成本极高,一旦收入增速放缓,成本结构会非常难看。对开发者来说,这意味着 Anthropic 有强烈的动机维持甚至提高 API 使用量——短期对开发者有利(不会轻易停服),但长期定价是否会受成本压力影响仍是未知数。
3. API 定价面临持续下行压力
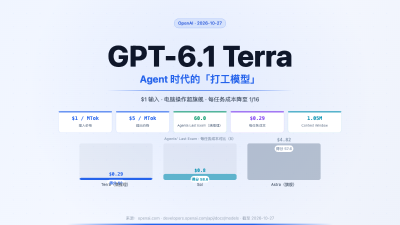
S-1 的风险因素章节明确提到「模型价格持续下降」是影响收入预期的核心风险之一。这和整个行业的观察一致:2026 年以来,GPT-6.1 Terra 刚以 $1/$5 定价发布,Kimi K3.1 Pro 比上一代便宜三分之一,各家旗舰模型的 API 价格都在向下走。
对依赖 Claude API 的开发者,这是短期利好——成本在降;但它也暗示 Anthropic 的护城河不在定价,而必须在模型能力本身保持领先。
4. S-1 自己说:不确定能否保持技术领先
招股书在风险因素中列出:Anthropic 可能无法持续维持技术领先地位,竞争对手的模型能力可能追上甚至超越。这不是套话——Claude Code 和 Opus 5.5 目前在编程和推理方向有明确口碑,但 GPT-6.1 Terra 的 benchmark 已经在局部任务上逼近,Gemini 4 Carbon 也在持续迭代。
对重度依赖 Claude 系列的开发者,这是一个信号:把关键工作流锁定在单一模型提供商上,存在技术迭代风险。
5. IPO 后定价策略可能发生变化
上市公司面临利润率压力。目前 Anthropic API 的定价相对对手普遍偏高(旗舰 Opus 5.5 远贵于 GPT-6.1 Terra),上市后有两种可能:一是为抢夺市场份额跟随降价,对开发者利好;二是维持高价聚焦企业客户,对个人开发者和中小团队的性价比进一步下降。S-1 目前没有明确信号,但这是值得持续关注的变量。
开发者的实际操作建议
不要因为 IPO 改变技术选型,但要降低单一供应商依赖。
Anthropic IPO 本身不影响 Claude API 的短期可用性,11,900 家大客户也不会因为 IPO 消失。但招股书里关于竞争压力和价格下行的风险披露,是重新审视 API 策略的好时机:
对比测试是最低成本的风险对冲:在 Claude 擅长的编程/长上下文任务和其他模型之间做 A/B 测试,建立备份路径,不需要现在迁移,但要知道切换成本。
多模型路由降低锁定风险:不同任务选不同模型,既能控制成本,又避免单一提供商的技术或定价风险。统一接入层(如聚合型 MaaS 平台)可以让这个切换几乎无感。
关注 11 月 IPO 后的定价动向:Anthropic 计划最快 11 月 16 日上市,上市后第一个季度的财报电话会将透露更多关于 API 定价策略的信息。
FAQ
Q:Anthropic IPO 后 Claude API 会停服或涨价吗? 短期内不太可能。S-1 显示 Anthropic 收入高度依赖 API,停服无意义,涨价会加速客户流失。更可能的方向是维持甚至降低旗舰模型价格,同时推出更多差异化服务(企业版、速率优先通道等)提升 ARPU。
Q:807.5 亿亏损意味着 Anthropic 快撑不住了吗? 不是。实际经营亏损是 6.93 亿美元,且相比上年同期的 21.35 亿大幅收窄。807.5 亿中约 724 亿是账面公允价值变动,不涉及现金流出。加上超 6000 亿算力承诺背后的供应商(谷歌、微软)都是股东,短期资金链风险可控。
Q:这份 S-1 对 Anthropic 的竞争对手有什么影响? 公开了 Anthropic 的收入结构和客户规模,竞争对手(OpenAI、谷歌)能更精准地制定挖客户策略。Rippling 案例已经证明这条路有效。对开发者来说,竞争加剧的结果通常是更低的 API 价格和更快的模型迭代。
总结
Anthropic S-1 的核心数据:2026 上半年营收 162.9 亿美元(同比约 14 倍),实际经营亏损 6.93 亿(非 807 亿),付费 10 万美元以上客户超 11,900 家,算力承诺超 6000 亿美元,目标估值 1.5–2 万亿,拟于 11 月 16 日当周上市。对开发者最值得关注的不是估值,而是:竞争挖角(Rippling 案例)、价格持续下行压力、以及上市后 API 定价策略可能的变化。现阶段最务实的应对是建立多模型路由,在不影响当前工作流的前提下降低单一供应商依赖。
延伸阅读
Anthropic S-1 招股书原文(SEC):sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=anthropic
Anthropic 官方 API 定价:anthropic.com/api
GPT-6.1 Terra 定价参考:developers.openai.com/api/docs/models
七牛云 Token Plan(多模型 API 统一接入):https://www.qiniu.com/ai/plan
七牛云10亿 Token 免费送:https://www.qiniu.com/ai/model/qiniu/conatus-free